W skrócie
- Od 1 stycznia 2027 r. nowe kredyty o zmiennym oprocentowaniu będą oparte na POLSTR, a nie na WIBOR.
- Spłacasz kredyt z WIBOR? Nic nie musisz robić — WIBOR będzie publikowany do końca 2036 roku.
- POLSTR jest dziś niższy o ok. 0,2–0,35 pkt proc., ale o koszcie kredytu i tak decyduje marża banku.
01WIBOR i POLSTR — czym się różnią
Oba wskaźniki mówią, ile kosztuje pieniądz między bankami. Różnią się tym, skąd biorą tę liczbę.
To deklaracja
Banki podają, po ile byłyby gotowe pożyczyć pieniądze innemu bankowi na 3 czy 6 miesięcy. To liczba patrząca w przód — zawiera oczekiwania, co będzie ze stopami procentowymi.
To paragon
Liczy się go z transakcji, które naprawdę się odbyły: depozytów między bankami i dużymi instytucjami na jeden dzień. Wersje na 1, 3 i 6 miesięcy (tzw. stopy składane) powstają, gdy te dzienne stawki „składa się” z minionego okresu. POLSTR patrzy więc wstecz — pokazuje, ile pieniądz faktycznie kosztował.
Prosty przykład: WIBOR przypomina pytanie sprzedawców, po ile sprzedaliby mieszkanie. POLSTR to ceny z aktu notarialnego, za które mieszkania naprawdę sprzedano.
| WIBOR | POLSTR | |
|---|---|---|
| Na czym się opiera | Deklaracje banków | Rzeczywiste transakcje |
| Kierunek | Patrzy w przód (oczekiwania) | Patrzy wstecz (to, co się stało) |
| Premia za czas | Tak — dlatego zwykle jest wyższy | Nie |
| Kto publikuje | GPW Benchmark | GPW Benchmark |
| Nowe kredyty | Do 31 grudnia 2026 | Od 2026 (PKO BP od 3 września), obowiązkowo od 2027 |
← Przesuń tabelę w bok, aby zobaczyć wszystko →
02Od kiedy są notowane i co się zmieni
WIBOR jest z nami od lat 90. POLSTR jest oficjalnie publikowany od 30 maja 2025 r. Wcześniej (od 2021 r.) GPW Benchmark liczyła go testowo, żeby było z czym porównywać.
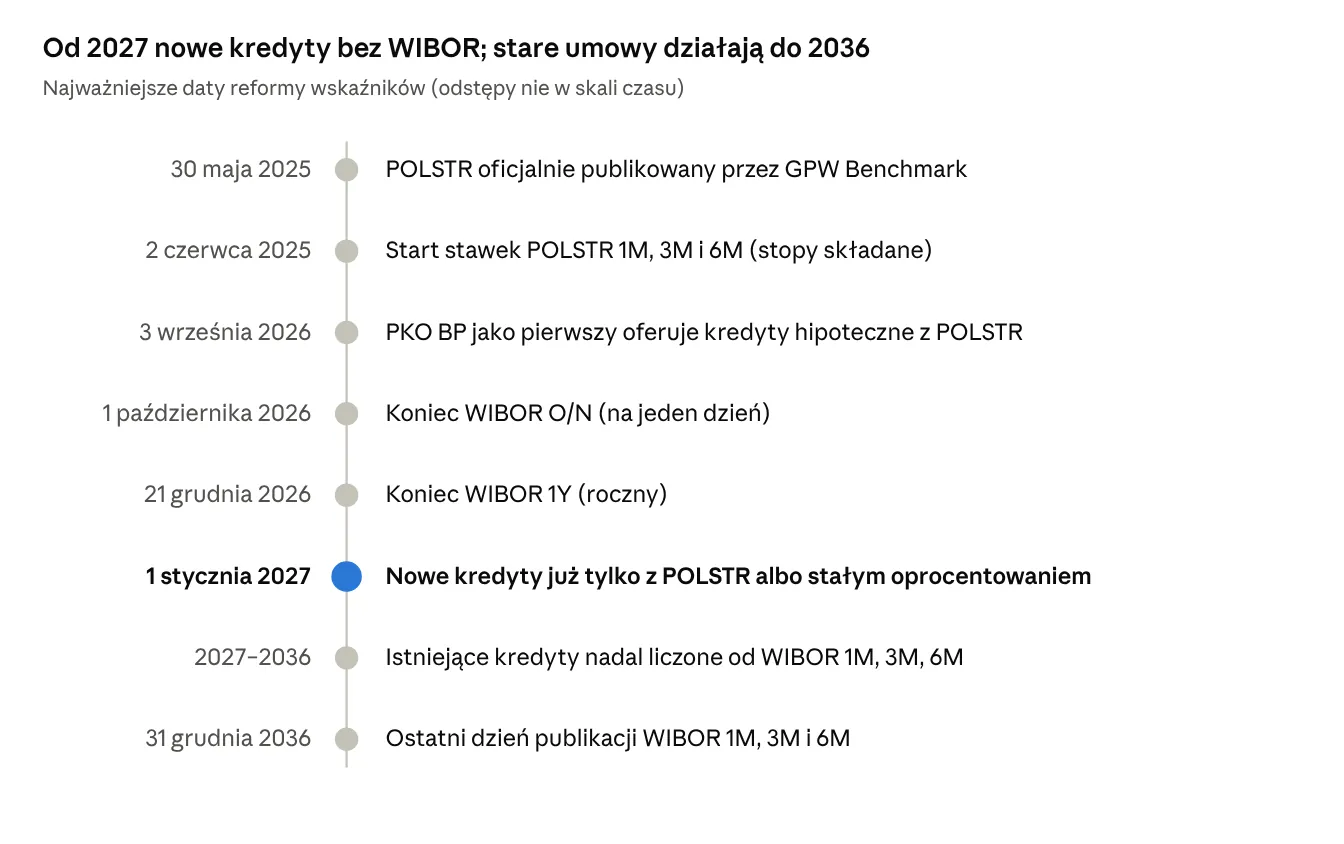
Najważniejsza data dla osób, które dopiero biorą kredyt, to 1 stycznia 2027 r. Dla osób, które już spłacają kredyt, na razie nic się nie zmienia.
03Ile teraz wynoszą
POLSTR jest dziś o ok. 0,2–0,35 pkt proc. niższy niż WIBOR. To naturalne: WIBOR zawiera premię za oczekiwania i czas, a POLSTR nie.
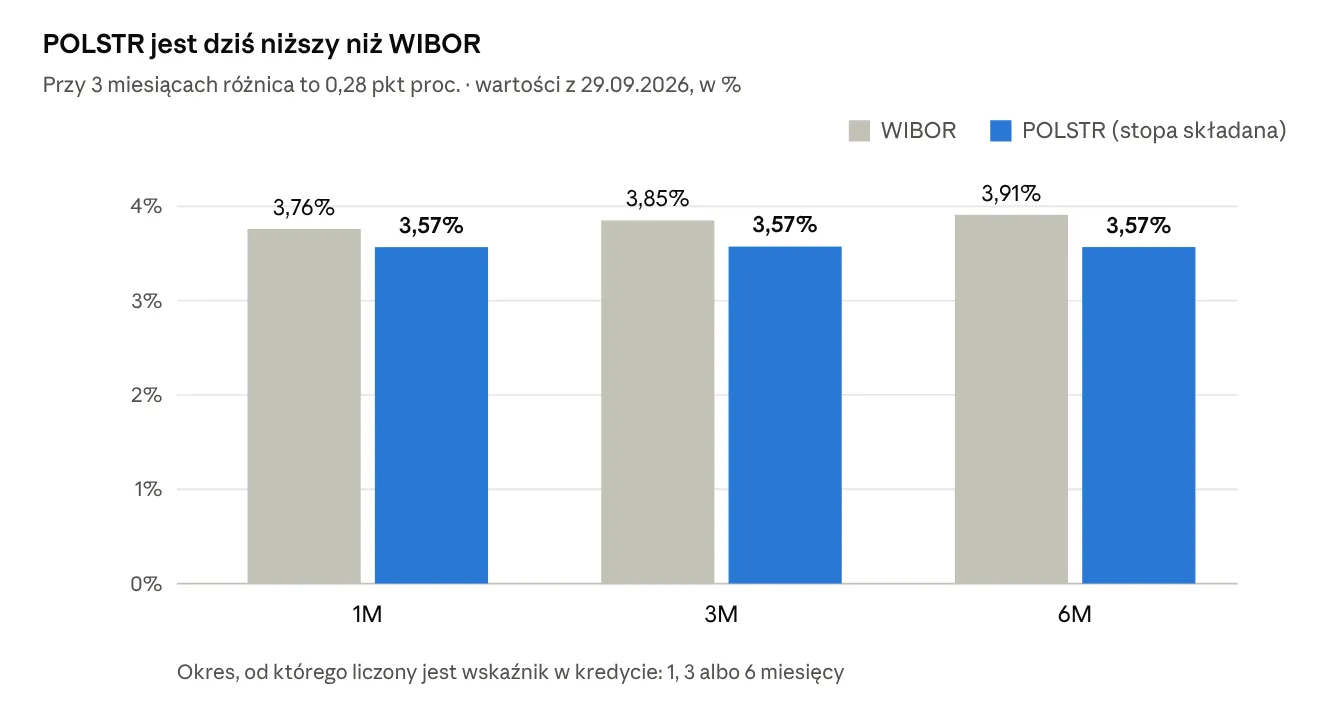
Wartości zmieniają się codziennie — aktualne sprawdzisz na stronie GPW Benchmark.
04Co to oznacza dla Twojej raty i czy to dobra zmiana
Oprocentowanie kredytu to nadal suma dwóch części: wskaźnik + marża banku. Zmienia się tylko pierwsza część.
Przykład (kredyt 400 000 zł na 25 lat, raty równe, marża 2 pkt proc., wskaźniki z 29 września 2026):
| Wskaźnik | + marża | Oprocentowanie | Rata | |
|---|---|---|---|---|
| WIBOR 3M | 3,85% | 2,00% | 5,85% | ok. 2 541 zł |
| POLSTR 3M (stopa składana) | 3,57% | 2,00% | 5,57% | ok. 2 473 zł |
← Przesuń tabelę w bok, aby zobaczyć wszystko →
Przy tej samej marży rata z POLSTR byłaby dziś niższa o ok. 68 zł.
Ale uwaga: POLSTR jest z natury niższy od WIBOR, więc banki mogą ustalać wyższe marże do kredytów z POLSTR. Dlatego porównuj całe oprocentowanie i RRSO, nie sam wskaźnik ani samą marżę.
Co jest lepsze w POLSTR
- Opiera się na prawdziwych transakcjach, a nie na deklaracjach — trudniej nim manipulować i łatwiej go sprawdzić.
- Nie zawiera „premii za oczekiwania”, więc szybciej i dokładniej odzwierciedla to, co faktycznie dzieje się ze stopami.
Na co uważać
- POLSTR patrzy wstecz: gdy stopy spadają, rata z POLSTR spada z opóźnieniem; gdy rosną — rośnie też z opóźnieniem.
- Niższy wskaźnik nie oznacza automatycznie tańszego kredytu — decyduje marża.
- Jeśli chcesz przewidywalnej raty, nadal możesz wybrać oprocentowanie stałe na kilka lat.
Czy to dobra zmiana? Dla klientów raczej tak: wskaźnik jest bardziej przejrzysty i oparty na faktach. Czy kredyt będzie tańszy — zależy od marży, jaką zaproponuje bank. Tu najwięcej daje porównanie ofert kilku banków.
Masz kredyt z WIBOR? Nie musisz nic robić ani podpisywać. WIBOR 1M, 3M i 6M będzie publikowany do 31 grudnia 2036 r., a przejście istniejących umów na nowy wskaźnik ma zostać uregulowane przepisami, z tzw. spreadem korygującym, który wyrównuje różnicę między wskaźnikami.
05Najczęstsze pytania
Czy moja rata zmieni się 1 stycznia 2027?
Nie. Zmiana dotyczy nowych kredytów. Istniejące umowy z WIBOR działają jak dotychczas.
Czy muszę podpisać aneks?
Nie teraz. Przejście istniejących umów ma być uregulowane przepisami przed końcem publikacji WIBOR w 2036 r.
Co to jest WIRON?
Wcześniejszy kandydat na następcę WIBOR. Okazał się zbyt zmienny, dlatego wybrano POLSTR. WIRON nadal jest publikowany.
Gdzie sprawdzić aktualną wartość POLSTR?
Na stronie GPW Benchmark, która publikuje ten wskaźnik — codziennie, razem z WIBOR.
Wybrać teraz kredyt z WIBOR, POLSTR czy stałym oprocentowaniem?
To zależy od marży w konkretnych bankach i od tego, jak ważna jest dla Ciebie przewidywalność raty. Na bezpłatnej konsultacji porównamy te warianty obok siebie.
Bezpłatna konsultacja
WIBOR, POLSTR czy stała stopa? Porównajmy to na Twoich liczbach
Sprawdzimy oferty kilkunastu banków i pokażemy całe oprocentowanie oraz RRSO obok siebie — tak, żebyś wybrał świadomie.
Źródła
- GPW Benchmark – aktualne wartości WIBOR i POLSTR (29.09.2026)
- GPW Benchmark – dane historyczne POLSTR (oficjalny POLSTR od 30.05.2025, stopy składane od 2.06.2025)
- Infor – harmonogram reformy wskaźników
- Telix – koniec WIBOR, wchodzi POLSTR
- Money.pl – POLSTR zamiast WIBOR
- Bank Pekao – wskaźnik referencyjny POLSTR